Le silence de l'argent : comment les familles françaises transmettent la pauvreté financière sans le savoir

Photo by Photo by Tyson on Unsplash on Unsplash
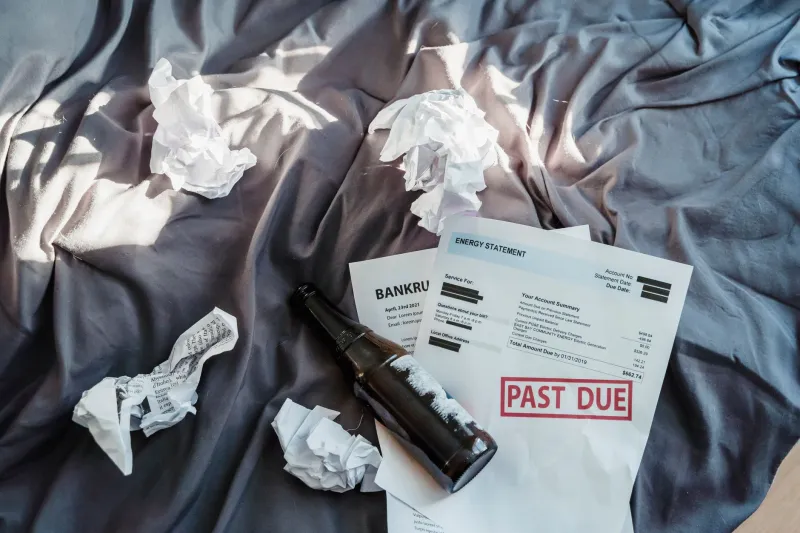
Il existe en France une règle tacite, presque universelle, qui traverse les classes sociales et les générations : on ne parle pas d'argent à table. Ni du salaire du père, ni du montant de l'assurance-vie de la grand-mère, ni de la dette qui pèse sur les épaules de la famille depuis dix ans. L'argent est sale, indiscret, vulgaire. Et pourtant, ce silence coûte très cher — souvent bien plus que n'importe quelle dette.
Un tabou culturel aux racines profondes
La réticence française à aborder les questions financières en famille ne relève pas du hasard. Elle s'inscrit dans une tradition culturelle où la pudeur autour de l'argent est perçue comme une vertu bourgeoise, un signe de distinction sociale. Afficher sa richesse serait vulgaire ; avouer ses difficultés financières serait honteux. Résultat : tout le monde se tait.
Ce tabou traverse pourtant toutes les strates de la société. Dans les ménages modestes, on évite d'évoquer les fins de mois difficiles pour ne pas angoisser les enfants. Dans les familles aisées, on ne mentionne pas les placements, les héritages à venir ou les stratégies patrimoniales, de peur de susciter des convoitises ou des conflits. Dans les deux cas, les enfants grandissent dans un vide informationnel total sur les réalités économiques qui structureront pourtant leur vie entière.
Les enfants invisibles de la transmission
On parle beaucoup des héritiers des grandes fortunes, ceux qui reçoivent des millions à la mort de leurs parents. Mais il existe une autre catégorie, bien plus nombreuse et bien moins visible : les enfants qui héritent d'un capital symbolique nul en matière financière. Ils ont grandi sans jamais entendre parler d'épargne, d'investissement, de fiscalité ou de gestion budgétaire. Lorsqu'ils se retrouvent confrontés à une succession, même modeste, ils sont désemparés.
Selon une étude de l'Autorité des marchés financiers (AMF), moins d'un Français sur deux se dit capable de distinguer une action d'une obligation. Ce déficit de culture financière ne tombe pas du ciel : il se construit, ou plutôt se détruit, dès l'enfance, dans le silence des cuisines et des salons familiaux.
Pire encore, ce vide laissé par les parents est souvent comblé par des acteurs qui n'ont pas les intérêts de ces jeunes adultes à cœur : établissements de crédit, plateformes de trading spéculatif, ou influenceurs financiers aux conseils douteux. L'ignorance financière est un marché extrêmement lucratif.
Quand l'aisance financière ne suffit pas
L'une des illusions les plus tenaces est de croire que ce phénomène ne concerne que les familles pauvres. Or, les recherches en psychologie économique montrent que même dans les foyers où l'argent ne manque pas, l'absence de transmission financière produit des adultes vulnérables.
Un enfant de cadre supérieur qui n'a jamais entendu ses parents évoquer leur retraite, leur épargne ou leur stratégie patrimoniale se retrouvera aussi démuni qu'un autre face à une décision d'investissement. Il aura peut-être hérité d'un appartement ou d'un portefeuille d'actions, mais sans les outils intellectuels pour en comprendre la valeur ou en assurer la gestion. La transmission du patrimoine sans transmission du savoir financier, c'est donner une voiture à quelqu'un qui n'a jamais appris à conduire.
Les inégalités reproduites dans le silence
Le silence autour de l'argent n'est pas neutre socialement. Il profite à ceux qui ont déjà accès, par d'autres canaux, à l'éducation financière : les réseaux professionnels des grandes écoles, les conseils patrimoniaux privés, les cercles d'affaires. Pour les autres, ceux qui n'ont pas ces accès privilégiés, le silence familial est une barrière supplémentaire à la mobilité sociale.
C'est là que le tabou de l'argent en famille cesse d'être une simple question d'intimité pour devenir un mécanisme de reproduction des inégalités. Les familles qui parlent d'argent — qui expliquent comment fonctionne un livret A, pourquoi il faut éviter les crédits revolving, ce qu'est une plus-value immobilière — donnent à leurs enfants un avantage considérable. Un avantage qui ne figure dans aucun diplôme, mais qui se mesure sur toute une vie.
Briser le cycle : des pistes concrètes
Comment sortir de ce silence intergénérationnel ? La démarche demande du courage et un changement de perspective culturelle, mais elle est accessible à toutes les familles.
Commencer tôt, sans dramatiser. Dès l'école primaire, il est possible d'aborder la notion d'argent de façon simple et dédramatisée : expliquer d'où vient le salaire, à quoi servent les impôts, pourquoi on met de l'argent de côté. L'objectif n'est pas de tout révéler, mais de créer une culture de la conversation financière.
Partager les décisions, pas seulement les résultats. Plutôt que d'annoncer à ses enfants adultes qu'ils hériteront d'un bien immobilier, expliquer dès maintenant comment ce bien est géré, quels sont les frais de succession, quelles options s'offrent à eux. La transparence progressive remplace l'opacité totale suivie d'une révélation brutale.
Normaliser l'erreur financière. Dans de nombreuses familles, on cache les dettes ou les mauvais placements par honte. Pourtant, évoquer une erreur passée — un crédit mal négocié, un investissement raté — est l'un des enseignements les plus précieux que l'on puisse transmettre. L'éducation financière passe aussi par les récits d'échec.
Utiliser les ressources disponibles. Des outils comme les simulateurs de retraite de l'Assurance retraite, les guides de l'AMF ou les plateformes d'éducation financière permettent d'aborder ces sujets avec un support concret, moins chargé émotionnellement qu'une conversation directe.
Une responsabilité collective
Briser le tabou de l'argent en famille n'est pas seulement une affaire privée. C'est aussi une question de justice sociale. Une société où l'éducation financière dépend entièrement du milieu familial est une société qui perpétue ses inégalités. L'école publique, en France, aborde encore très peu ces questions de manière systématique. La responsabilité de combler ce vide repose donc, pour l'instant, sur les familles elles-mêmes.
Riche ou pauvre, on ne choisit pas sa famille. Mais on peut choisir de ne pas léguer le silence à la génération suivante. Parler d'argent, c'est offrir à ses enfants une arme contre l'incertitude économique — peut-être la plus précieuse de toutes.